

Backbase: dựng digital banking trên core cũ mà không đập đi xây lại
- Published on
- 13 mins read
Ngân hàng muốn có app mới trong năm nay. Team kỹ thuật ước tính tự làm từ đầu thì mất vài năm, còn hệ thống core banking bên dưới thì chẳng ai dám đụng vào. Lúc đó câu hỏi trên bàn họp thường là: mua một nền tảng làm sẵn thì được gì, mất gì?
Backbase là cái tên hay được đặt lên bàn nhất. Muốn trả lời câu hỏi kia cho tử tế thì phải hiểu nó nằm ở đâu, chạm vào core ra sao, và chừa chỗ cho mình sửa tới mức nào.
# backbase là gì?
Làm phần mềm cho ngân hàng hay vướng một nghịch lý: khách hàng đòi hỏi app chuyển tiền, mở thẻ mượt như siêu ứng dụng tiêu dùng, nhưng hệ thống sổ cái phía dưới (Core Banking) lại được thiết kế cho sự ổn định chứ không phải để hứng lượng request đọc dồn dập từ app hay đổi giao diện hàng tuần. Nếu tự "build from scratch" một nền tảng Digital Banking từ con số không, dự án thường kéo dài 2 đến 5 năm và ngốn một khoản chi phí khổng lồ trước khi kịp ra mắt.
Bên thương mại điện tử, nhiều doanh nghiệp chọn Shopify để khỏi phải tự xây core engine mà dồn sức vào bán hàng. Bên tài chính cũng theo logic tương tự: Backbase giống như "Shopify cho ngân hàng". Đây là một platform thương mại (commercial platform) cung cấp sẵn kiến trúc ready-made từ bộ UI components, các backend services viết bằng Spring Boot, cho tới tầng Integration đứng chắn trước Core Banking.
Nhờ khung sườn có sẵn này, team kỹ thuật của ngân hàng không phải tự dựng lại từng luồng đăng nhập, phân quyền hay danh sách giao dịch nữa. Công việc chính chuyển sang customize giao diện theo thương hiệu, tinh chỉnh tính năng và viết adapter đấu nối về hệ thống lõi. Theo số liệu từ Backbase và các khách hàng của họ, thời gian Go-live có thể rút xuống khoảng 6-12 tháng (tất nhiên thực tế nhanh hay chậm còn tuỳ mức độ sửa đổi và độ "khó chiều" của hệ thống Core Banking bên dưới).
Hiện nền tảng này phủ được hầu hết các mảng nghiệp vụ ngân hàng (Retail, SME, Corporate, Wealth Management), và theo Backbase, nền tảng đang chạy ở hơn 150 tổ chức tài chính trên thế giới, trong đó có NatWest, BNP Paribas, KeyBank, Navy Federal Credit Union, Standard Bank và ở Việt Nam có TPBank.
# kiến trúc tổng quan
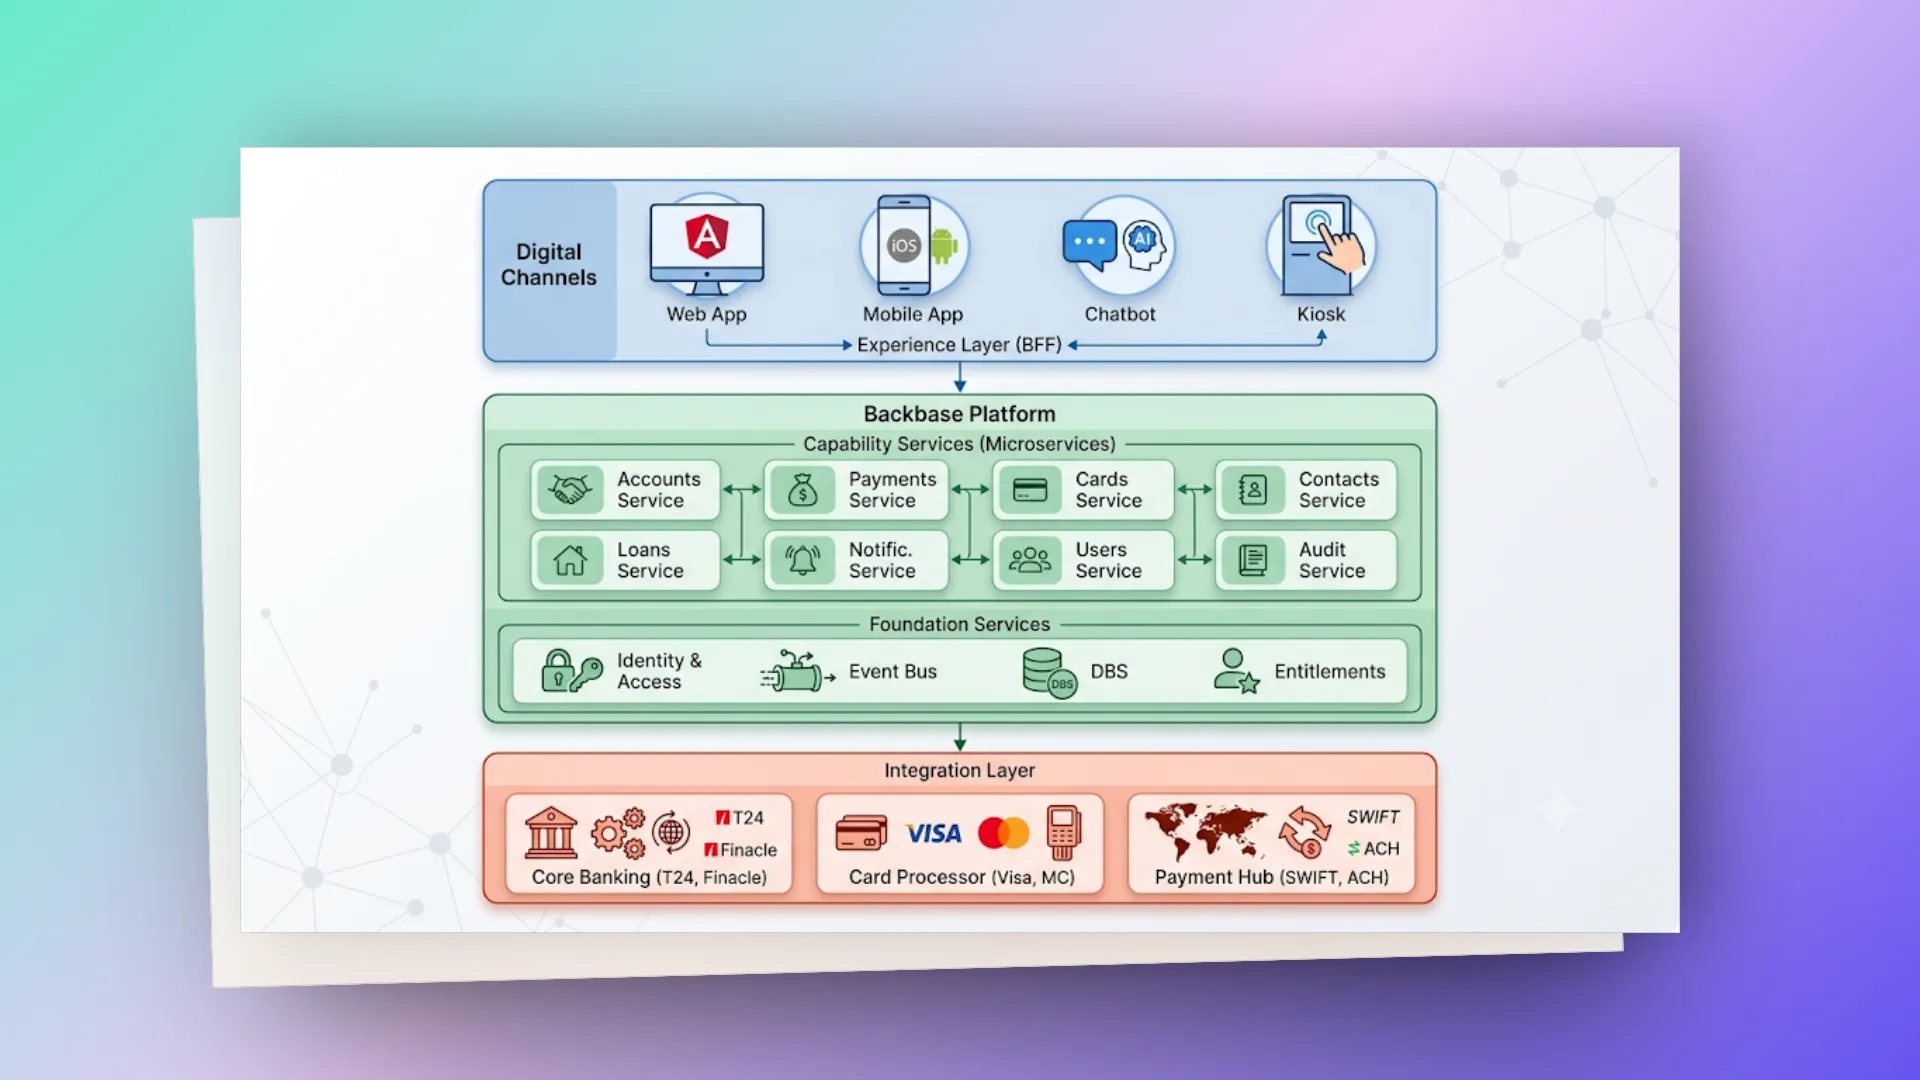
Kiến trúc của Backbase mang các đặc điểm thường được gọi chung là MACH (Microservices, API-first, Cloud-native, Headless): backend chia thành nhiều service nhỏ, mọi thứ đi qua API, chạy trên container/Kubernetes, và tầng giao diện tách rời khỏi backend.
# core concepts
# dbs (digital banking services)
DBS là một lớp API nằm giữa nền tảng Backbase và hệ thống Core Banking. Việc của nó là giấu đi (abstract) toàn bộ sự phức tạp của hệ thống lõi, rồi đưa ra ngoài thành các RESTful API chuẩn.
Cái hay nhất của thiết kế này là decoupling rất triệt để. Khi ngân hàng nâng cấp hoặc đổi Core Banking, ví dụ chuyển từ T24 sang Finacle, team dev chỉ cần làm lại phần Integration Adapter. Các ứng dụng chạy trên Backbase không bị ảnh hưởng gì, dịch vụ vẫn chạy liên tục.
# model bank
Backbase có sẵn "Model Bank", một bản reference implementation đầy đủ, deploy được ngay. Thay vì tốn cả đống nguồn lực để "build from scratch", ngân hàng clone Model Bank về rồi tập trung customize các luồng nghiệp vụ riêng của mình.
Hình dung nó như một bộ starter template (hay scaffolding) cỡ doanh nghiệp, để rút ngắn Time-to-Market hết mức có thể.
# widgets & journeys
Ở tầng giao diện, Backbase chia nhỏ UI theo hai cấp độ để dễ tái sử dụng giữa các kênh. Đơn vị nhỏ nhất là Widget: những UI component độc lập, tự gói gọn logic hiển thị cho một tác vụ cụ thể như bảng tóm tắt tài khoản (Account Summary), danh sách giao dịch (Transaction List) hay biểu mẫu chuyển tiền (Transfer Form). Khi ghép nhiều widget lại theo một thứ tự có điều kiện và gắn thêm logic điều phối (orchestration logic), bạn có được một Journey, tức một luồng trải nghiệm trọn vẹn của người dùng từ đầu tới cuối như mở tài khoản (Onboarding) hay đăng ký vay (Loan Application). Cách tách này giúp team frontend thay đổi thứ tự bước trong quy trình vay vốn mà không phải viết lại từng ô nhập liệu bên trong.
# entitlements
Backbase xử lý authorization bằng một cơ chế phân quyền nhiều tầng khá chặt, theo chuỗi: User → Service Agreement → Function Group → Privileges.
Function Group trả lời câu hỏi "được làm gì" (xem, tạo, duyệt một loại giao dịch). Bên cạnh đó còn có Data Group trả lời câu hỏi "được làm trên dữ liệu nào" (ví dụ chỉ một số tài khoản của công ty). Hạn mức tiền thì do một thành phần riêng (Limits) quản lý. Tách ba chiều này ra là cái giúp mô hình đủ linh hoạt cho doanh nghiệp có hàng chục người dùng với quyền khác nhau.
Thiết kế này đặc biệt hợp với mấy use-case rắc rối của Corporate Banking. Ví dụ: User A thuộc doanh nghiệp X, được gán vào Function Group "Payments Maker". Group này có privilege "Create Domestic Payment", kèm constraint (ràng buộc) hạn mức duyệt tối đa 500 triệu VNĐ.
# tech stack
| Layer | Technology |
|---|---|
| Frontend | Angular (web), iOS/Android native |
| BFF | Spring Boot (Experience Services) |
| Backend | Spring Boot microservices (Java 17+) |
| API Gateway | Custom (Edge Service) hoặc Kong/Nginx |
| Database | MySQL/PostgreSQL per service |
| Messaging | ActiveMQ / Kafka |
| Identity | Keycloak (IAM), OAuth2/OpenID Connect |
| Containerization | Docker + Kubernetes |
| Build | Maven, Jenkins/GitLab CI |
| Documentation | OpenAPI 3.0 (mỗi service có spec) |
# spring boot services anatomy
Mỗi capability service của Backbase là một Spring Boot application với cấu trúc như sau:
capability-service/
├── src/main/java/
│   ├── config/          # Spring configuration
│   ├── rest/            # REST controllers (auto-generated from OpenAPI)
│   ├── service/         # Business logic
│   ├── mapper/          # DTO ↔ Domain mapping
│   ├── integration/     # Integration with core banking
│   ├── persistence/     # JPA entities, repositories
│   └── listener/        # Event listeners
├── src/main/resources/
│   ├── application.yml
│   └── api/             # OpenAPI specs
└── pom.xml
# integration patterns: kết nối core banking
Có một ranh giới phải nói rõ: Backbase KHÔNG phải là Core Banking. Nó chỉ đóng vai Engagement Layer (tầng tương tác), lo cho trải nghiệm Omnichannel được tốt.
Mọi dữ liệu tài chính gốc, như thông tin tài khoản, biến động số dư hay lịch sử giao dịch, đều lấy Core Banking (Temenos Transact/T24, Infosys Finacle, Oracle FLEXCUBE...) làm Single Source of Truth và System of Record.
Để hai bên khớp nhau, Backbase đứng ra điều phối, pull/push dữ liệu qua lại thông qua tầng Integration Services.
# ingestion pattern (batch/event-driven)
Core Banking → Event/Batch → Backbase DBS (persist) → Backbase Apps (fast reads)
Để không bị hệ thống legacy kéo chậm, Backbase đồng bộ dữ liệu theo kiểu khá giống CQRS. Front-end không query thẳng xuống Core Banking, vì đó là thao tác tốn kém có thể mất tới vài giây. Thay vào đó hệ thống dùng Ingestion Patterns qua luồng Event-Driven hoặc Batch Processing.
Dữ liệu từ Core được đẩy lên và persist vào database riêng của Backbase DBS. Database của DBS lúc này đóng vai một Read Model riêng, tối ưu cho việc đọc (fast reads).
Người dùng lấy thông tin chỉ mất cỡ mili-giây (milliseconds), trải nghiệm mượt hơn hẳn, và Core Banking cũng được che chắn, không bị quá tải khi request đổ về ồ ạt.
// Ingestion service: pull transactions from core banking, persist to Backbase DB
@Service
@RequiredArgsConstructor
@Slf4j
public class TransactionIngestionService {

   private final CoreBankingClient coreBankingClient;
   private final TransactionRepository backbaseRepository;

   @Scheduled(fixedRate = 300000)  // Every 5 minutes
   public void ingestTransactions() {
       LocalDateTime lastSync = backbaseRepository.getLastSyncTimestamp();

       List<CoreTransaction> newTransactions = coreBankingClient
           .getTransactionsSince(lastSync);

       List<BackbaseTransaction> mapped = newTransactions.stream()
           .map(this::mapToBackbase)
           .toList();

       backbaseRepository.saveAll(mapped);
       log.info("Ingested {} transactions from core banking", mapped.size());
   }
}
Đoạn code trên chỉ để minh hoạ ý tưởng, đem chạy production thì còn vài lỗ cần vá. @Scheduled chạy trên mọi instance, scale lên 3 pod là cùng một giao dịch bị kéo về 3 lần; cần lock phân tán (ví dụ ShedLock) hoặc tách ingestion ra một worker riêng. Lấy mốc theo timestamp cũng dễ sót: giao dịch có cùng timestamp với mốc, hoặc giao dịch được core ghi muộn (back-dated), sẽ lọt ra ngoài cửa sổ. Thường người ta lùi mốc lại một khoảng an toàn rồi upsert theo mã giao dịch của core cho idempotent, thay vì saveAll thẳng. Lần chạy đầu tiên thì lastSync còn null, cũng phải xử lý riêng.
# pass-through pattern (real-time)
Ngược với Ingestion (ưu tiên đọc nhanh), Pass-through là pattern bắt buộc cho những thao tác cần dữ liệu chính xác tuyệt đối.
Với luồng Backbase App → Backbase Service → Core Banking (real-time call) → Response, request bỏ qua (bypass) tầng lưu trữ trung gian để "hit" thẳng vào Core Banking bằng synchronous calls (gọi đồng bộ).
Pattern này chỉ dành cho các critical operations như tạo lệnh chuyển tiền (create payment) hay xem số dư thực tế (check real-time balance), những chỗ mà độ trễ (latency) phải nhường cho độ chính xác của dữ liệu (data accuracy).
Cái giá là Backbase giờ phụ thuộc trực tiếp vào độ sẵn sàng của core: core bảo trì cuối ngày (End-of-Day) hay chậm đi là luồng này chậm theo, nên phía integration thường phải có timeout, circuit breaker và thông báo lỗi rõ ràng cho người dùng.
# customization: mở rộng backbase
Mua nền tảng làm sẵn nhưng quy trình xét duyệt hay chấm điểm rủi ro của mỗi ngân hàng lại một kiểu. Nếu cho dev sửa thẳng vào mã nguồn của hãng thì tới lúc Backbase tung bản vá bảo mật hay nâng version, việc merge code sẽ thành ác mộng. Vì vậy nền tảng này bám chặt nguyên lý Open/Closed (đóng với sửa đổi, mở với mở rộng) và chừa sẵn bốn đường để team kỹ thuật gắn thêm nghiệp vụ riêng:
Ở tầng backend sẵn có, bạn dùng Behavior extensions thông qua DI (Dependency Injection) và các hooks của Spring Boot để ghi đè (override) hoặc chèn thêm bước kiểm tra vào trước/sau logic mặc định mà không đụng tới jar gốc của hãng. Nếu ngân hàng có hẳn một mảng nghiệp vụ đặc thù không nằm trong bộ DBS chuẩn (ví dụ mua vàng trực tuyến hay tích điểm đổi quà riêng), bạn viết thêm Custom services, tức các microservice mới chạy cạnh các service có sẵn.
Tương tự ở phía trên và phía dưới: tầng giao diện cho phép Widget customization bằng cách fork hoặc extend các Angular widget/journey có sẵn để đổi luồng UI/UX; còn ở đáy tích hợp, bạn tự viết các Integration adapters đóng vai trò Anti-Corruption Layer (ACL) che Backbase khỏi sự phức tạp của Core Banking (SOAP, ISO 8583, stored procedure...) và lo việc mapping dữ liệu giữa hai bên.
Ví dụ dưới đây minh hoạ cách mở rộng bằng DI. Tên interface (PaymentValidator, PaymentPreProcessor) là giả định cho dễ đọc; extension point thật tuỳ từng service và phiên bản Backbase, cần xem tài liệu của service đó.
// Extending Backbase Payment service behavior
@Configuration
public class CustomPaymentConfig {

   @Bean
   @Primary  // Override default implementation
   public PaymentValidator customPaymentValidator(
           SanctionScreeningClient sanctionClient,
           FraudDetectionClient fraudClient) {
       return new EnhancedPaymentValidator(sanctionClient, fraudClient);
   }
}

// Custom pre-processing hook
@Component
@Order(1)
public class FraudCheckInterceptor implements PaymentPreProcessor {

   private final FraudService fraudService;

   public FraudCheckInterceptor(FraudService fraudService) {
       this.fraudService = fraudService;
   }

   @Override
   public void process(PaymentOrder payment) {
       FraudScore score = fraudService.evaluate(payment);
       if (score.isHighRisk()) {
           payment.setStatus(PaymentStatus.PENDING_REVIEW);
           throw new PaymentHeldException("Held for fraud review");
       }
   }
}
# so sánh backbase vs build-from-scratch
| Aspect | Backbase | Custom Build |
|---|---|---|
| Time to market | 6-12 months | 2-5 years |
| Cost upfront | License fee (high) | Development cost (very high) |
| Maintenance | Vendor updates + custom | 100% your responsibility |
| Flexibility | Within platform constraints | Unlimited |
| Best for | Banks wanting speed | Banks with unique requirements |
| Risk | Vendor lock-in | Technical debt, team dependency |
| Compliance | Vendor support for audits | Must certify yourself |
Về dòng Compliance: chứng nhận như PCI DSS gắn với môi trường vận hành của chính ngân hàng (hạ tầng, quy trình, người truy cập), không "mua kèm" theo platform được. Vendor giúp bằng tài liệu, kiểm thử bảo mật và kiến trúc đã qua audit ở nơi khác, nhưng ngân hàng vẫn phải tự làm audit cho hệ thống của mình.
Dùng Backbase hay tự build (custom build) thì bên nào cũng phải đánh đổi, và lựa chọn tuỳ vào "chất" của tổ chức.
Khi nào nên "xuống tiền" cho Backbase? Khi bạn là ngân hàng truyền thống đang bị ép chuyển đổi số thật nhanh, và có ngân sách cho chi phí license. Tiền đó thực chất mua "thời gian", rút ngắn Time-to-Market hết mức. Đổi lại, bạn sống trong khuôn khổ của nền tảng (platform constraints) và chịu một mức vendor lock-in nhất định, nhưng có ngay một nền tảng đã được kiểm chứng (battle-tested).
Khi nào nên "Custom Build" (tự xây từ đầu)? Đây là sân của các Fintech hay Neobank, nơi mô hình kinh doanh (business model) độc nhất là lợi thế cạnh tranh sống còn. Họ cần nắm toàn quyền (full control) với từng luồng dữ liệu và từng trải nghiệm người dùng, và phải có một team in-house engineering rất mạnh. Với họ, làm chủ 100% công nghệ lõi quan trọng hơn ra mắt thật nhanh (Time-to-Market không phải ưu tiên số 1).
Trước buổi gặp vendor, theo mình nên cầm theo ba câu hỏi rút ra từ chính các phần ở trên. Core của mình đẩy được event, hay chỉ xuất batch theo lô (quyết định dữ liệu ingestion trễ bao lâu)? Những luồng nào bắt buộc pass-through, và core có chịu được khi chúng gọi đồng bộ vào giờ cao điểm hay lúc chạy End-of-Day không? Quy trình đặc thù nhất của ngân hàng (chấm điểm rủi ro, duyệt nhiều cấp) có đặt vừa vào extension point, hay sẽ phải viết hẳn custom service?
Chỉ là những ghi chép cá nhân với hy vọng mang lại chút giá trị. Nếu thấy hữu ích, đừng ngại chia sẻ cho bạn bè & đồng nghiệp nhé!
Happy coding 😎 👍🏻 🚀 🔥.
On this page
- # backbase là gì?
- # kiến trúc tổng quan
- # core concepts
- # dbs (digital banking services)
- # model bank
- # widgets & journeys
- # entitlements
- # tech stack
- # spring boot services anatomy
- # integration patterns: kết nối core banking
- # ingestion pattern (batch/event-driven)
- # pass-through pattern (real-time)
- # customization: mở rộng backbase
- # so sánh backbase vs build-from-scratch